
Ne kadar harcayacağınıza karar vermenin en sağlam yolu, hesabı sondan başlatmaktır: bir satıştan size ne kalıyor, bunun ne kadarını o satışı bulmak için verebilirsiniz ve ayda kaç satış hedefliyorsunuz? Bu üç sayı elinizdeyse aylık tutar kendiliğinden çıkar. "Rakip ne harcıyor" ya da "elimde ne kadar para var" sorularıyla başlayan hesaplar ise genellikle ya çok az ya da gereğinden fazla harcamayla biter.
Aşağıdaki yöntem yeni başlayan bir işletme için de, yıllardır reklam veren ama tutarı alışkanlıkla belirleyen bir işletme için de aynıdır. Önce tek bir satışın ekonomisini çıkaracağız, sonra reklam bütçesi için alt ve üst sınırı belirleyip ilk üç ayın planını yapacağız. Örneklerdeki rakamlar yalnız hesabı göstermek içindir; kendi sayılarınızı yerine koyun.
Önce Bir Satışa Ne Kadar Ödeyebileceğinizi Hesaplayın
Bir siparişin size bıraktığı tutarı bilmeden hiçbir bütçe rakamı anlam taşımaz. Hesap için dört kalem gerekir: ortalama sepet tutarı, ürünün size maliyeti, kargo ve paketleme gideri ile ödeme komisyonu.
Örnek: ortalama sepetiniz 1.200 TL olsun. Ürün maliyeti 600 TL, kargo ve paketleme 80 TL, ödeme komisyonu 40 TL tutuyor. Geriye 480 TL kalır. Bu tutarın hepsini reklama verirseniz satıştan hiçbir şey kazanmazsınız; hepsini kendinize ayırırsanız reklam veremezsiniz. Aradaki pay sizin kararınızdır. Diyelim ki 480 TL'nin 200 TL'sini kâr olarak korumak istiyorsunuz; o hâlde bir siparişi bulmak için en çok 280 TL ödeyebilirsiniz.
Aynı hesabı kendi rakamlarınızla yapmak için aşağıdaki kalemleri doldurmanız yeterlidir. İkinci sütundaki tutarlar yukarıdaki örnekten alındı; üçüncü sütun her rakamı nereden bulacağınızı gösterir.
| Kalem | Örnek tutar | Nereden bulunur? |
|---|---|---|
| Ortalama sepet tutarı | 1.200 TL | Dönemin cirosu bölü sipariş sayısı |
| Ürün maliyeti | 600 TL | Alış ya da üretim kayıtları |
| Kargo ve paketleme | 80 TL | Kargo sözleşmesi ve ambalaj faturaları |
| Ödeme komisyonu | 40 TL | Ödeme kuruluşuyla anlaştığınız kesinti oranı |
| Siparişten kalan | 480 TL | Sepet tutarından üç gider kalemi düşülür |
| Korunacak kâr | 200 TL | İşletmenin kararı |
| Bir sipariş için ödenebilecek reklam maliyeti | 280 TL | Kalan tutardan korunacak kâr düşülür |
Bu 280 TL, izin verilen sipariş başına reklam maliyetidir ve bütün hesabın çapasıdır. Reklam panelinde gördüğünüz sipariş başına maliyet bu sayının altındaysa kazanıyorsunuz, üstündeyse her satışta kaybediyorsunuz demektir. Reklamcılıkta bu ölçüye edinme başına maliyet, kısaca CPA denir; Google Ads'te teklif hedefi olarak girildiğinde hedef EBM adını alır. Aynı sınırı ROAS olarak da yazabilirsiniz: 1.200 TL'lik sepet bölü 280 TL yaklaşık 4,3 eder; bu örnekte 4,3'ün altında ROAS gösteren kampanya, korumak istediğiniz kârın bir kısmını reklama harcıyordur.
Tekrar satın alma varsa hesap değişir
Müşterileriniz düzenli olarak yeniden sipariş veriyorsa, ilk siparişte daha yüksek bir maliyete katlanabilirsiniz, çünkü kâr sonraki siparişlerden gelir. Ama bunu varsayımla değil, kendi geçmiş verinizle yapın: müşterilerinizin ne kadarı ikinci kez sipariş veriyor ve ne kadar sürede? Veri yoksa ilk sipariş kendi kendini karşılamalıdır.
Hedeften Geriye Doğru Hesap
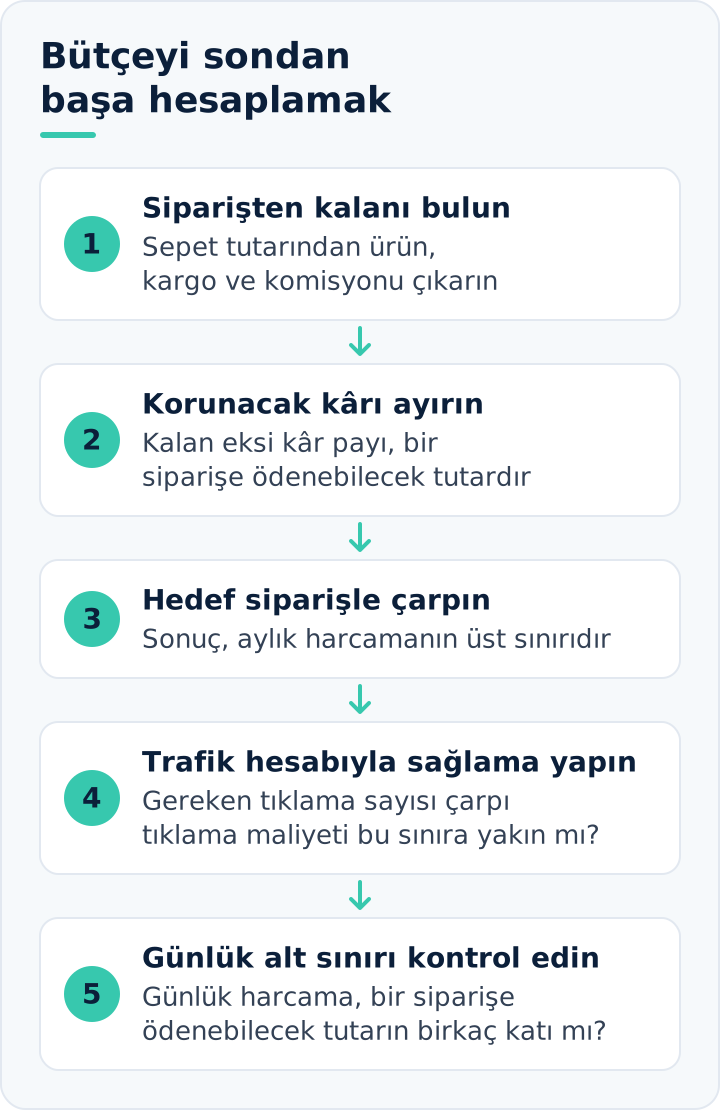
Sipariş başına ne kadar ödeyebileceğinizi biliyorsanız, aylık tutar basit bir çarpmadır. Ayda reklamdan 150 sipariş hedefliyorsanız ve sipariş başına en çok 280 TL ödeyebiliyorsanız, üst sınırınız 42.000 TL'dir. Bu rakamın üzerine çıkmak, hedefinize ulaşsanız bile kârınızı yer.
Şimdi aynı hedefi diğer yönden sağlayın. Sitenizde yüz ziyaretçiden kaçı sipariş veriyor? Bu oran yüzde 1,5 ise 150 sipariş için yaklaşık 10.000 ziyaretçi gerekir. Sektörünüzde bir tıklama ortalama 4 TL'ye mal oluyorsa 10.000 tıklama 40.000 TL eder. İki hesap birbirine yakın çıkıyorsa hedefiniz gerçekçidir.
Çıkmıyorsa üç şeyden biri değişmelidir. Tıklama maliyeti 8 TL olsaydı aynı trafik 80.000 TL tutardı ve sipariş başına maliyet 530 TL'ye çıkardı; bu, 280 TL'lik sınırın neredeyse iki katıdır. Bu durumda ya hedef küçülür, ya sitenin satın alma oranı yükseltilir, ya da sepet ortalaması artırılır. Daha fazla para harcamak bu denklemi düzeltmez. Hesabın adımlarını aşağıdaki şemada sırayla gösterdik.
Satış Sitede Bitmiyorsa Hesap Nasıl Değişir?
Klinik, danışmanlık, yazılım ya da toptan satış gibi işlerde ziyaretçi sitede ödeme yapmaz; form doldurur ya da arar. Burada hesabın birimi sipariş değil, başvurudur ve araya bir adım daha girer: başvuruların ne kadarı müşteriye dönüşüyor?
Örnek: bir müşteriden ortalama 20.000 TL kazanıyorsunuz ve bunun 4.000 TL'sini o müşteriyi bulmak için ayırabiliyorsunuz. On başvurudan biri müşteri oluyorsa, bir başvuru için en çok 400 TL ödeyebilirsiniz. Reklam panelinde izleyeceğiniz rakam budur. Başvuruların niteliği düşükse, yani on değil otuz başvurudan biri müşteri oluyorsa, sınır 130 TL civarına iner ve ucuz görünen başvurular aslında pahalıdır.
Bu yüzden hizmet işletmelerinde satış ekibinin kayıtları hesabın parçasıdır. Hangi başvurunun müşteriye dönüştüğü bilinmeden yapılan plan, başvuru sayısını büyütür ama geliri büyütmeyebilir.
Cironun Yüzdesi Yöntemi Ne Zaman İşe Yarar?
En çok duyulan kural, cironun belirli bir yüzdesini reklama ayırmaktır. Bu yöntem kolaydır ve yerleşik bir işletmede harcamayı kontrol altında tutmaya yarar. İki zayıf yanı vardır.
Birincisi, yüzdenin kendisi kâr marjınıza bağlıdır. Yüzde 60 brüt marjla çalışan bir marka cirosunun yüzde 15'ini reklama verebilir; yüzde 20 marjla çalışan bir marka aynı oranla zarar eder. Başkasının yüzdesini almak bu yüzden yanıltır. İkincisi, yeni açılan bir işletmenin cirosu yoktur; sıfırın yüzdesi sıfırdır. Yeni bir marka başlangıçta cirosuna göre değil, öğrenmek için gereken asgari tutara göre harcamak zorundadır.
Yüzde yöntemini bir üst sınır olarak kullanın, karar ölçütü olarak değil. Asıl ölçüt bir önceki bölümde hesapladığınız sipariş başına maliyettir.
Sık kullanılan yöntemleri yan yana koyduğumuzda her birinin hangi soruya cevap verdiği daha net görünür. Çoğu işletme için doğru düzen, hedeften geriye hesabı ana ölçüt yapıp diğerlerini sınır olarak kullanmaktır.
| Yöntem | Nasıl hesaplanır? | Ne zaman işe yarar? | Zayıf yanı |
|---|---|---|---|
| Cironun yüzdesi | Aylık cironun belirli bir oranı ayrılır | Yerleşik işletmede harcamaya tavan koymak için | Kâr marjını hesaba katmaz; yeni işletmenin cirosu yoktur |
| Rakibin harcaması | Rakibin tahmini harcaması örnek alınır | Pazarın ölçeğini kabaca görmek için | Rakibin marjını ve hedefini bilmezsiniz |
| Eldeki para | Ayrılabilecek tutar baştan belirlenir | Nakit sınırını korumak için | Hedefle bağı yoktur; az ya da fazla kalabilir |
| Hedeften geriye hesap | Bir siparişe ödenebilecek tutar çarpı hedef sipariş | Çoğu işletmede ana ölçüt olarak | Marjı ve satın alma oranını bilmeyi gerektirir |
| Öğrenme için asgari tutar | Günlük harcama, izin verilen sipariş maliyetinin birkaç katı tutulur | Yeni kampanyada alt sınırı bulmak için | Tek başına üst sınırı göstermez |
Öğrenme İçin Gereken Asgari Tutar
Reklam platformları kime reklam göstereceğini geçmiş sonuçlardan öğrenir. Bir kampanya haftada yalnız bir iki satış alıyorsa sistemin öğreneceği veri yoktur ve sonuçlar tesadüfe kalır. Bu yüzden çok küçük bir tutarla "bakalım ne olacak" diye başlamak çoğu zaman parayı boşa harcamaktır; çünkü ortaya çıkan sonuçtan bir şey öğrenilemez.
Pratik bir alt sınır şöyle bulunur: bir kampanyanın günlük harcaması, izin verilen sipariş başına maliyetin en az birkaç katı olmalıdır. Sipariş başına 280 TL ödeyebiliyorsanız ve günde 100 TL harcıyorsanız, sistem ortalama üç günde bir satış görür; bu, öğrenmek için çok seyrektir. Aynı kampanya günde 800 TL ile çalışırsa günde iki üç satış alır ve birkaç hafta içinde karşılaştırma yapılabilecek veri birikir.
Elinizdeki tutar bu alt sınırı karşılamıyorsa iki seçenek var. İlki, harcamayı tek kanala ve tek kampanyaya toplamaktır; küçük parayı beş kampanyaya bölmek hiçbirinin öğrenmemesine yol açar. İkincisi, satın alma yerine daha sık gerçekleşen bir adımı hedeflemektir, örneğin sepete ekleme. Bu ideal değildir ama az veriyle yön bulmanın tek yoludur.
Tutarı Kanallar ve Amaçlar Arasında Bölmek
Toplam rakam belli olduktan sonra onu üç amaca ayırın.
- Satış getiren ana kampanyalar: tutarın büyük bölümü buraya gider. Ürününüzü arayan kişiyi yakalayan arama ve alışveriş reklamları ile yeni müşteriye ulaşan sosyal medya kampanyaları bu gruptadır.
- Hatırlatma kampanyaları: siteyi ziyaret edip almayanlara ve sepeti yarıda bırakanlara yönelik reklamlar. Kitle küçük olduğu için payı da küçüktür; fazlası aynı kişiye aynı reklamı defalarca göstermekten başka işe yaramaz.
- Deneme payı: yeni bir görsel, yeni bir kitle ya da yeni bir kanal için ayrılan küçük bölüm. Bu pay olmazsa bugün çalışan kampanya yorulduğunda yerine koyacak bir şeyiniz olmaz.
Hangi kanala ağırlık verileceği ürününüze bağlıdır. İnsanların adını bilerek aradığı ürünlerde arama reklamları önce gelir; Google reklam yönetimi sayfamızda bu yapının nasıl kurulduğunu anlatıyoruz. Görerek beğenilen, aranmayan ürünlerde ise sosyal medya reklamları ilk sıradadır. Amaçlara ve kanallara göre yapılan bu dağılımı yazıya döktüğünüzde elinizde basit bir medya planı olur.
İlk Üç Ayın Planı
İlk aydan itibaren aynı hızla harcamak zorunda değilsiniz; reklam bütçesi üç aya kademeli olarak yayılabilir. Böyle bir başlangıç şöyle kurulur.
Birinci ay: ölçüm ve ilk veriler
Harcama düşük tutulur. Amaç satış değil, satışın doğru sayıldığını görmek ve sitenin gerçek satın alma oranını öğrenmektir. Ay sonunda elinizde üç sayı olmalıdır: tıklama maliyeti, satın alma oranı ve sipariş başına maliyet. Bu sayılar baştaki tahminlerinizin yerini alır.
İkinci ay: eleme
Çalışmayan kitleler, görseller ve anahtar kelimeler kapatılır; para çalışanlara kaydırılır. Toplam harcama çok değişmez, ama aynı parayla alınan sipariş sayısı artmaya başlar.
Üçüncü ay: büyütme
Sipariş başına maliyet sınırın altında kalıyorsa harcama kademeli olarak artırılır. Bir anda iki katına çıkarmak yerine her hafta küçük artışlar yapmak, sistemin dengesini bozmadan büyümeyi sağlar. Sınırın üstündeyse artırmak yerine nedenini aramak gerekir; tıklama geldiği hâlde sipariş gelmeyen durumlar için kontrol sırasını ayrı bir yazıda anlattık.
Harcamayı Ne Zaman Artırmalı, Ne Zaman Kısmalı?
Artırmak için iki koşul birlikte aranır: sipariş başına maliyet sınırınızın altında olmalı ve bu durum birkaç haftadır sürüyor olmalıdır. Tek bir iyi haftaya bakarak büyütmek, çoğu zaman o haftanın özel bir nedenini, örneğin bir kampanyayı ya da maaş dönemini, kalıcı sanmaktır.
Kısmak için de benzer bir sabır gerekir. Bir iki kötü gün karar vermek için yeterli değildir; satışlar gün gün dalgalanır. Ama maliyet iki üç hafta boyunca sınırın belirgin biçimde üstünde kalıyorsa beklemek pahalıya mal olur. Bu durumda harcamayı tamamen kesmek yerine en verimsiz kampanyaları kapatıp kalanını sürdürmek, öğrenilmiş veriyi korur.
Büyütürken bir noktadan sonra verimin düşmesi olağandır. En kolay ulaşılan müşteriler önce gelir; harcama arttıkça daha zor ikna olan kişilere ulaşırsınız ve sipariş başına maliyet yükselir. Hedef, toplam kârın en yüksek olduğu noktayı bulmaktır, en düşük maliyeti ya da en yüksek ciroyu değil.
Yoğun Dönemler İçin Ayrı Pay Ayırın
Yılın her ayı aynı değildir. Kasım kampanyaları, bayram öncesi, okul dönemi ya da sektörünüze özgü yoğun haftalarda hem talep hem de reklam maliyeti yükselir. Yıllık tutarı on ikiye bölüp her ay aynı rakamı harcamak, yoğun dönemde yetersiz, sakin dönemde ise gereksiz harcama demektir.
Geçen yılın sipariş kayıtlarına bakın ve satışların hangi haftalarda toplandığını çıkarın. Yıllık tutarın bir bölümünü bu haftalar için önceden ayırın. Böylece yoğun dönem geldiğinde harcamayı artırmak için başka bir kalemden kesmek zorunda kalmazsınız. Kasım dönemine özel hazırlığı Black Friday hazırlık yazımızda hafta hafta anlattık.
Sakin aylarda harcamayı tamamen kapatmak ise çoğu zaman yanlıştır. Kampanyalar durduğunda sistemin öğrendikleri eskir ve yeniden başlarken ilk haftalar verimsiz geçer. Düşük ama kesintisiz bir harcama, dur kalk yapmaktan daha ucuza gelir.
Reklam Dışı Giderleri de Hesaba Katın
Platforma ödenen para, reklamın tek maliyeti değildir. Hesaba şunları da ekleyin:
- Görsel ve video üretimi. Reklam görselleri birkaç haftada bir yenilenmek zorundadır.
- Yönetim bedeli ya da bu işe ayırdığınız çalışma saati.
- Ölçüm ve raporlama araçları.
- Kampanyada verdiğiniz indirim. İndirim de bir pazarlama gideridir ve çoğu zaman reklamdan daha büyük bir kalemdir.
Bu kalemleri ayrı bir satırda tutun. Platform harcaması düşük görünüp toplam pazarlama gideri kârı aşıyorsa sorun reklamda değil, bu satırdadır. Pazarlama bütçeniz platform harcamasını ve bu kalemleri birlikte kapsar; reklam bütçesi onun yalnız bir parçasıdır.
Tutarı Belirlerken Sık Yapılan Hatalar
Hesap doğru yapılsa bile aşağıdaki alışkanlıklar sonucu bozar. Çoğu, reklam bütçesi konuşulurken en sık duyduğumuz cümlelerden çıkar.
- Rakibin harcamasını ölçü almak. Rakibinizin marjını, tekrar satın alma oranını ve hedefini bilmiyorsunuz. Onun için kârlı olan tutar sizin için zarar olabilir.
- Küçük tutarı çok kampanyaya bölmek. Beş kampanyanın her biri öğrenemeyecek kadar az veri alır. Az parayla tek kampanya, çok kampanyadan daha iyi sonuç verir.
- İlk haftanın sonucuna göre karar vermek. İlk günler sistemin denediği günlerdir ve maliyet yüksek görünür. Erken kapatılan kampanya, verimli hâle gelmeden bitmiş olur.
- Kargo ve iade giderini hesaba katmamak. Panelde kârlı görünen sipariş, ücretsiz kargo ve iade oranı eklendiğinde zarara dönebilir.
- Hedefi yalnız ciro olarak koymak. Ciro artarken kâr azalabilir. Hedef, reklam sonrası elinizde kalan tutar üzerinden konmalıdır.
- Yıl boyunca aynı rakamda kalmak. Maliyetler, fiyatlar ve rekabet değişir. Hesabı en az üç ayda bir yeniden yapın.
Başlangıç İçin Kısa Hesap
- Ortalama sepet tutarından ürün maliyetini, kargoyu ve komisyonu çıkarın.
- Kalan tutardan korumak istediğiniz kârı düşün; geriye kalan, bir sipariş için ödeyebileceğiniz en yüksek reklam maliyetidir.
- Aylık sipariş hedefinizle çarpın; bu üst sınırınızdır.
- Günlük harcamanın, bir siparişin maliyetinin birkaç katı olduğunu kontrol edin; değilse kampanya sayısını azaltın.
- İlk ay düşük harcayın, sayıları öğrenin; ikinci ay eleyin; üçüncü ay büyütün.
- Her ay sonunda panel rakamını kendi sipariş kayıtlarınızla karşılaştırın.
Formüllerdeki terimlere takılırsanız dijital pazarlama sözlüğümüz ROAS, edinme maliyeti ve dönüşüm oranını tek tek açıklıyor. Kendi sayılarınızla bu hesabı birlikte yapmak isterseniz, performans pazarlama ekibimiz ilk görüşmede marjınızdan yola çıkarak sizin için gerçekçi bir alt ve üst sınır çıkarır.
Reklam Bütçesini Belirlerken Sık Sorulan Sorular
Reklam bütçesi cironun yüzde kaçı olmalı?
Herkes için doğru tek bir oran yoktur; kendi oranınızı, bir siparişe ödeyebileceğiniz reklam maliyetini sepet tutarına bölerek bulursunuz. Örnek: 280 TL bölü 1.200 TL, reklamdan gelen cironun en çok yüzde 23'ü eder. Bu oran yalnız reklamla gelen satışlar içindir; reklamsız gelen siparişleriniz de varsa harcamanın toplam ciroya oranı daha düşük çıkar.
Günlük reklam bütçesi nasıl hesaplanır?
Aylık tutar ayın gün sayısına bölünerek bulunur. Ancak platformlar günlük bütçeyi bir ortalama olarak kullanır: Google Ads'te yoğun günlerde belirlediğiniz tutarın üzerine çıkılabilir, sakin günlerde altında kalınır, ama ay toplamı günlük bütçenin aylık karşılığını geçmez. Meta'da da harcama gün gün dalgalanır. Bu yüzden harcamayı tek tek günlere göre değil, haftalık ve aylık toplam üzerinden izleyin.
Hiç satış verisi yokken reklam bütçesi nasıl hesaplanır?
Eksik sayıları temkinli tahminlerle doldurarak başlarsınız ve ilk ayın verisi gelince tahminlerin yerine gerçek sayıları koyarsınız. Tıklama maliyeti için arama reklamlarında anahtar kelime planlayıcısının tahminini, satın alma oranı için ise iyimser olmayan bir varsayımı, örneğin yüz ziyaretçide bir siparişi kullanın. Hesap ancak çok iyimser varsayımlarla tutuyorsa sorun büyük olasılıkla marjda ya da sepet tutarındadır.
Ajans ücreti reklam bütçesine dahil mi?
Genellikle dahil değildir; platforma ödenen reklam harcaması ile ajansın hizmet bedeli ayrı kalemlerdir, bu yüzden teklif alırken iki tutarı ayrı ayrı sorun. Sipariş başına maliyeti hesaplarken ise hizmet bedelini de ekleyin. Örnek: ayda 150 sipariş getiren çalışmanın hizmet bedeli 7.500 TL ise sipariş başına 50 TL eder; panelde 250 TL görünen maliyet gerçekte 300 TL'dir ve 280 TL'lik sınırı aşar.
İade edilen siparişler bütçe hesabını nasıl etkiler?
İade edilen siparişin reklam maliyeti geri gelmez, bu yüzden sınırı iade sonrası kalan tutara göre hesaplayın. Örnek: siparişten 480 TL kalıyor ve siparişlerin yüzde 10'u iade ediliyorsa, sipariş başına ortalama kazanç yaklaşık 430 TL'ye iner; kargonun gidiş ve dönüşü size kalıyorsa biraz daha düşer. Korumak istediğiniz 200 TL'yi bu rakamdan çıkardığınızda ödeyebileceğiniz tutar 280 TL değil, yaklaşık 230 TL'dir.